와이즈AI랩 5060 시니어 AI교육 전문가 김인숙입니다. 시니어 연금 세금 문제로 고민하시는 분들이 강의실에서 정말 많습니다. 평생 열심히 모은 소중한 자산인데 복잡한 세금 제도 때문에 손해를 보실까 봐 걱정이 되거든요.
이제는 걱정 마세요. 인공지능을 활용하면 시니어 연금 세금을 획기적으로 줄이고 수령액을 최적화하는 전략을 단 몇 분 만에 설계할 수 있습니다. 오늘 차근차근 알려드릴게요.
시니어 연금 세금, 왜 전략이 필요할까요?
시니어 연금 세금은 언제, 어떻게 받느냐에 따라 납부 금액이 완전히 달라집니다. 국세청에 따르면 사적연금 수령액이 연간 1,500만 원을 초과하면 종합소득세로 합산과세되거나 16.5%의 분리과세를 선택해야 합니다. 이처럼 시니어 연금 세금은 정교한 설계가 필수적입니다.
시니어 연금 세금 전략의 핵심은 수령 시기와 금액을 조절해 과세 구간을 낮추고, 세액공제 혜택을 최대한 활용하는 것입니다.
| 상황 | 전략 없을 때 | 인공지능 시니어 연금 세금 설계 |
|---|---|---|
| 연금 수령 시기 | 한꺼번에 받아 세금 폭탄 | 분산 수령으로 과세 구간 최소화 |
| 연금저축·IRP | 납입 비율 몰라 혜택 놓침 | 소득 구간별 최적 납입 비율 즉시 계산 |
| 자산 포트폴리오 | 시장 변화에 대응 어려움 | 인공지능이 주기적 리밸런싱 제안 |
| 종합·분리과세 선택 | 어느 쪽이 유리한지 몰라 손해 | 타 소득 입력하면 즉시 비교 분석 |
시니어 연금 세금 1 — 연금 수령 시기로 세금 줄이기
시니어 연금 세금을 줄이는 가장 강력한 방법은 수령 시기와 금액을 전략적으로 분산하는 것입니다. 인공지능 자산 관리 툴이나 챗GPT를 활용하면 현재 연금 가입 현황을 입력하는 것만으로 가장 세금을 적게 내는 연도별 최적 수령액을 즉시 계산해 줍니다.
“나의 연금저축과 IRP 잔액은 각각 1억 원이야. 시니어 연금 세금을 가장 적게 내려면 몇 년에 걸쳐 얼마씩 받는 게 좋을까?”
이렇게 입력하면 인공지능이 시나리오별 시니어 연금 세금 비교 결과를 즉시 보여줍니다. 은퇴를 앞두고 연금저축과 IRP 수령 방식을 고민하시던 60대 박 선생님은 수령 기간을 5년에서 10년으로 분산하는 것만으로도 매년 수백만 원의 시니어 연금 세금을 아낄 수 있다는 결과를 얻으셨답니다. “인공지능이 진짜 효자네!”라며 환하게 웃으시던 모습이 아직도 눈에 선합니다.
시니어 연금 세금 2 — 연금저축·IRP 세액공제 최적화
시니어 연금 세금 절감에서 가장 유용한 수단은 연금저축과 IRP입니다. 연간 최대 900만 원까지 세액공제 혜택을 받을 수 있지만 소득 구간에 따라 공제율이 다르고 중도 해지 시 불이익이 있어 꼼꼼한 전략이 필요합니다.
인공지능에게 이렇게 질문해 보세요.
“나는 만 58세이고 연 소득은 5,000만 원이야. 연금저축과 IRP에 각각 얼마를 납입해야 시니어 연금 세금을 줄이면서 연말정산 최대 세액공제를 받을 수 있을까?”
인공지능이 소득 세율 구간을 분석해 세액공제 혜택은 극대화하면서도 유동성 위기를 피할 수 있는 맞춤형 납입 포트폴리오를 즉시 제안해 줍니다.
시니어 연금 세금 절감을 위한 연금저축·IRP 활용은 은퇴 전에 미리 설계할수록 효과가 훨씬 커집니다.
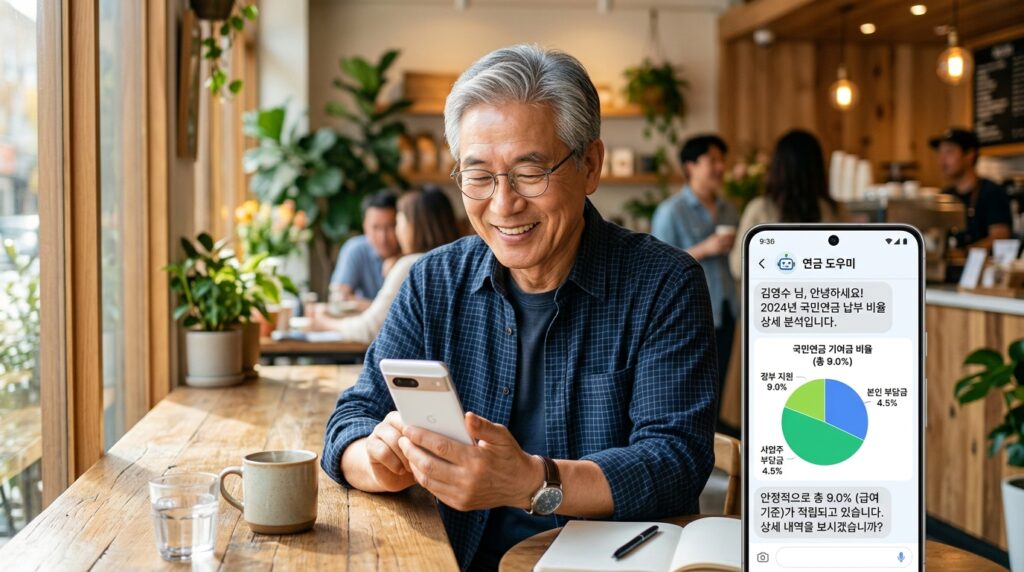
시니어 연금 세금 3 — 인공지능 자산 관리 플랫폼 활용하기
시니어 연금 세금 관리를 위한 인공지능 자산 관리 플랫폼도 적극 활용해 보세요. 요즘 시중 은행과 증권사에서도 인공지능 기반 로보어드바이저 서비스를 활발히 제공하고 있습니다.
마이데이터 서비스를 연동하면 내가 가입한 모든 연금·예적금·주식 자산이 한곳에 모이고, 인공지능이 현재 시장 상황에 맞춰 주기적으로 리밸런싱 제안을 보내줍니다. 복잡한 경제 뉴스를 매일 읽지 않아도 안정적인 시니어 연금 세금 관리가 가능해지는 것입니다.
- 마이데이터 서비스: 모든 금융 자산을 한 화면에서 확인, 인공지능 리밸런싱 제안
- 로보어드바이저: 시장 변화에 맞춘 자동 포트폴리오 조정, 수익률과 세금 동시 최적화
- 챗GPT·클로드: 종합과세 vs 분리과세 비교 분석, 시니어 연금 세금 시나리오 즉시 계산
인공지능으로 시니어 연금 세금 설계할 때 주의할 점
인공지능이 시니어 연금 세금 설계에 큰 도움이 되지만 반드시 알아두셔야 할 주의사항도 있습니다.
- 교차 검증 필수: 인공지능의 시니어 연금 세금 추천안은 1차 참고용으로만 활용하고, 주거래 금융기관 자산관리사나 세무사와 반드시 크로스체크
- 개인정보 주의: 인공지능에게 질문할 때 실명·주민등록번호·계좌번호 등 민감한 정보는 입력 금지. 나이와 대략적인 금액만으로 충분
- 세법 변경 확인: 시니어 연금 세금 관련 세법은 매년 개정될 수 있으니 국세청 홈택스에서 최신 내용 확인 필요
시니어 연금 세금 전략을 포함한 더 다양한 인공지능 활용법이 궁금하시다면 와이즈AI랩 인공지능 교육 홈페이지에서 확인해 보세요.
자주 묻는 질문
Q. 인공지능이 추천해 주는 시니어 연금 세금 포트폴리오는 정말 믿을 만한가요?
인공지능은 방대한 금융 데이터와 세법을 기반으로 객관적인 시뮬레이션을 제공합니다. 다만 시니어 연금 세금 최종 결정 전에 인공지능의 추천안을 바탕으로 전문 자산관리사나 세무사와 한 번 더 확인하시는 것을 권장합니다. 인공지능은 훌륭한 초안 작성 비서가 되어 줍니다.
Q. 스마트폰을 잘 못 다루는 시니어도 인공지능으로 연금 세금 관리를 할 수 있나요?
당연히 가능합니다. 챗GPT 같은 인공지능은 카카오톡으로 대화하듯 편하게 한국어로 물어보시면 됩니다. “시니어 연금 세금 줄이는 방법 알려줘”라고 입력하기만 해도 친절하게 안내해 줍니다.
Q. 사적연금 수령액이 연 1,500만 원을 넘으면 시니어 연금 세금 폭탄을 맞나요?
반드시 그렇지는 않습니다. 현재는 16.5% 분리과세를 선택할 수 있어 무조건 세금 폭탄이 되지는 않습니다. 다만 개인의 타 소득 유무에 따라 유리한 방향이 다르므로, 인공지능에게 본인의 타 소득 정보를 함께 입력해 종합과세와 분리과세 중 어느 쪽이 유리한지 비교 분석해 보세요.
Q. 시니어 연금 세금을 줄이기 위해 연금저축과 IRP 중 어디에 더 넣어야 하나요?
개인의 소득 구간과 유동성 필요도에 따라 다릅니다. 인공지능에게 나이·연 소득·납입 가능 금액을 알려주고 최적 비율을 물어보시면 즉시 맞춤형 답변을 받으실 수 있습니다. 일반적으로 IRP는 퇴직금 수령 시 절세 효과가 크고, 연금저축은 중도 인출이 상대적으로 유연합니다.
Q. 시니어 연금 세금 관련 최신 세법은 어디서 확인하나요?
국세청 홈택스(hometax.go.kr)나 국세청 공식 유튜브 채널에서 매년 개정되는 시니어 연금 세금 관련 세법을 무료로 확인하실 수 있습니다. 인공지능 답변과 함께 교차 확인하는 습관을 들이시면 가장 안전합니다.